Grundsteuermessbetrag: Was er bedeutet, wie er berechnet wird

Grundsteuerwert × Messzahl × Hebesatz — wie die Grundsteuerformel funktioniert, was der Messbetrag ist, welche Messzahlen gelten und was 2026 rechtlich gilt. Zur allgemeinen Information.

Die neue Grundsteuer gilt seit dem 1. Januar 2025 — und viele Eigentümer haben inzwischen ihren ersten Grundsteuerbescheid nach der Reform erhalten. Wer den Bescheid verstehen und prüfen will, muss die drei Rechenschritte kennen. Der Grundsteuermessbetrag ist einer davon — und er steht auf einem eigenen Bescheid des Finanzamts.

Übersicht:

Die Formel: So wird die Grundsteuer berechnet

Die neue Grundsteuer ergibt sich aus drei Faktoren:

Grundsteuerwert × Steuermesszahl = Grundsteuermessbetrag
Grundsteuermessbetrag × Hebesatz = Grundsteuer

Oder in einem Schritt:

Grundsteuerwert × Steuermesszahl × Hebesatz = Grundsteuer

Jeder dieser drei Faktoren kommt aus einer anderen Quelle — das Finanzamt ermittelt die ersten beiden, die Gemeinde den dritten.

Die Grundsteuer wird mit insgesamt drei Faktoren berechnet nach der Formel:
Grundsteuerwert x Steuermesszahl x Hebesatz = Grundsteuer

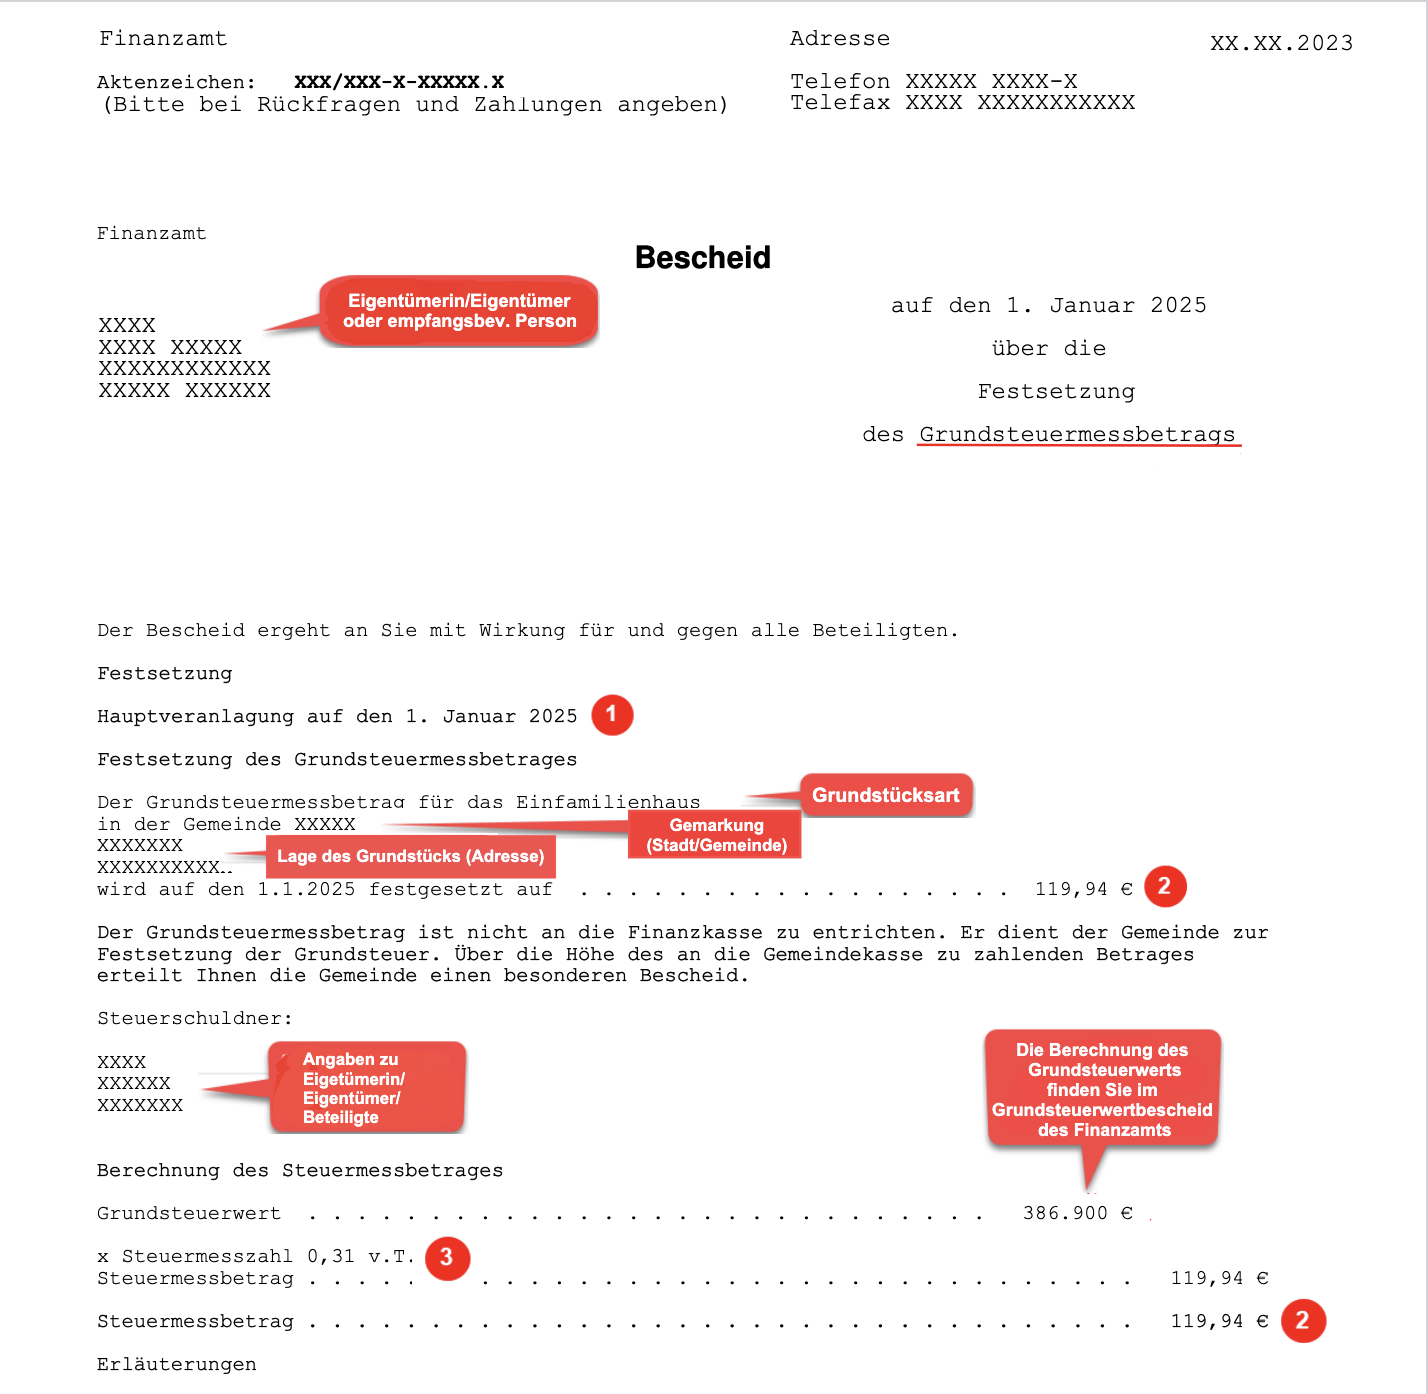
Das Ergebnis aus der Multiplikation Grundsteuerwert x Steuermesszahl heißt Grundsteuermessbetrag.
Grundsteuerwert x Steuermesszahl = Grundsteuermessbetrag

Daraus folgt:
Grundsteuermessbetrag x Hebesatz = Grundsteuer

Quelle: Finanzverwaltung NRW

Was ist der Grundsteuerwert?

Der Grundsteuerwert ist der neue steuerrelevante Wert der Immobilie — ermittelt auf Basis der Angaben in der Grundsteuererklärung (Stichtag 01.01.2022). Das Finanzamt teilt ihn per Grundsteuerwertbescheid mit.

Wichtig: Der Grundsteuerwert ist nicht mit dem Marktwert der Immobilie gleichzusetzen. Er ergibt sich aus einem gesetzlich festgelegten Bewertungsverfahren und kann je nach Lage, Baujahr und Nutzungsart stark vom tatsächlichen Verkehrswert abweichen.

Der Grundsteuerwert ersetzt den alten Einheitswert von 1964 (West) bzw. 1935 (Ost). Ein direkter Vergleich beider Werte sagt nichts darüber aus, ob die Grundsteuer gestiegen oder gesunken ist — denn auch Messzahlen und Hebesätze haben sich geändert.

So wird die Grundsteuer berechnet

Einfach, rechtssicher & digital vermieten!

4,99€/Monat

Wir helfen dir in ein sorgenfreies Vermieterleben: mit Vermieter+ von SmartMiete hast du uneingeschränkten Zugriff auf viele hilfreiche und zeitsparende Funktionen und Dienste rund ums Vermieten.

Was ist die Steuermesszahl?

Die Steuermesszahl ist ein gesetzlich festgelegter Faktor, der auf den Grundsteuerwert angewendet wird. Im Bundesmodell (§ 15 GrStG) gelten seit 2025:

  • 0,31 Promille (‰) für Wohngrundstücke — Ein- und Zweifamilienhäuser, Mietwohngrundstücke, Eigentumswohnungen
  • 0,34 Promille (‰) für Nichtwohngrundstücke — Geschäftsgrundstücke, gemischt genutzte Grundstücke, Teileigentum


Das ist eine drastische Senkung gegenüber dem alten Wert von 3,5 Promille — aber gleichzeitig sind die Grundsteuerwerte viel höher als die alten Einheitswerte, sodass sich die Wirkung für viele Eigentümer ausgleicht.

Ermäßigung um 25 %: Kommunale Wohnungsunternehmen, Genossenschaften und Träger des sozialen Wohnungsbaus erhalten einen Abschlag von 25 % auf die Steuermesszahl.

Was ist der Grundsteuermessbetrag?

Der Grundsteuermessbetrag ist das rechnerische Ergebnis aus Grundsteuerwert × Steuermesszahl. Das Finanzamt teilt ihn per Grundsteuermessbescheid mit — einem separaten Bescheid, der keine Zahlungsaufforderung ist, sondern ein Grundlagenbescheid für die spätere Grundsteuer.

Rechenbeispiel:
Grundsteuerwert: 150.000 Euro
Steuermesszahl: 0,31 ‰ (Wohngrundstück, Bundesmodell)
Grundsteuermessbetrag: 150.000 × 0,00031 = 46,50 Euro

Dieser Betrag wird dann mit dem Hebesatz der Gemeinde multipliziert.

Was ist der Hebesatz?

Den Hebesatz legt jede Gemeinde selbst fest — er ist ein Prozentsatz, mit dem der Grundsteuermessbetrag multipliziert wird. Er variiert erheblich: von unter 200 % in ländlichen Gemeinden bis über 900 % in Großstädten.

<strong>Rechenbeispiel (Fortsetzung):</strong>
Grundsteuermessbetrag: 46,50 Euro
Hebesatz: 470 % (z. B. Berlin)
Grundsteuer: 46,50 × 4,70 = <strong>218,55 Euro pro Jahr</strong> — also ca. 18 Euro pro Monat

Bei einem Hebesatz von 810 % (ebenfalls Berlin für bestimmte Lagen) wären es entsprechend mehr.

Grundsteuermessbetrag

Bundesmodell und Ländermodelle: Was gilt wo?

Die Grundsteuerreform hat den Bundesländern eine Öffnungsklausel gegeben — fünf Länder haben eigene Modelle entwickelt:

Modell Bundesländer Besonderheit
Bundesmodell Berlin, Brandenburg, Bremen, MV, NRW, RLP, Sachsen-Anhalt, Schleswig-Holstein, Thüringen Wertbasiert: Bodenwert + Ertragswert; Messzahlen 0,31 ‰/0,34 ‰
Modifiziertes Bundesmodell Sachsen, Saarland Wie Bundesmodell — aber mit abweichenden Steuermesszahlen
Bodenwertmodell Baden-Württemberg Nur Bodenwert × Bodenrichtwert — Gebäude spielt keine Rolle
Flächenmodell Bayern Rein flächenbasiert — Wert der Immobilie irrelevant
Wohnlagemodell Hamburg Grundstücksgröße + Gebäudefläche + Wohnlage (normal/gut)
Flächen-Faktor-Modell Hessen Fläche + Lagefaktor
Fläche-Lage-Modell Niedersachsen Fläche + Lagekomponente

In den Ländermodellen gibt es keinen separaten Grundsteuermessbetrag im Sinne des Bundesmodells — die Berechnung erfolgt direkt auf Basis der jeweiligen Landesgesetze.

Aktueller Rechtsstand 2026

BFH, 10.12.2025 (Az. II R 25/24, II R 31/24, II R 3/25): Das Bundesmodell ist verfassungskonform — Klagen aus NRW, Sachsen und Berlin wurden abgewiesen.

BFH, 20.05.2026: Auch das Bodenwertmodell Baden-Württembergs wurde vom BFH für verfassungsgemäß erklärt.

BVerfG, Az. 1 BvR 472/26: Verfassungsbeschwerde von Haus & Grund und Bund der Steuerzahler gegen das Bundesmodell — eingereicht Februar 2026, Verfahren läuft. Eine Entscheidung wird frühestens 2027 erwartet.

Für die übrigen Ländermodelle (Bayern, Hamburg, Hessen, Niedersachsen) hat der BFH noch nicht abschließend entschieden — mündliche Verhandlungen sind für November 2026 geplant.

Für Eigentümer: Wer seinen Bescheid noch nicht geprüft hat und die Einspruchsfrist läuft — jetzt handeln. Mehr dazu im Artikel Einspruch Grundsteuer 2026.

Was Vermieter wissen müssen: Grundsteuer umlegen

Die Grundsteuer gehört zu den umlagefähigen Betriebskosten und kann auf Mieter umgelegt werden — vorausgesetzt, der Mietvertrag enthält eine entsprechende Vereinbarung (§ 2 Nr. 1 BetrKV). Mehr dazu im Artikel Grundsteuer für Vermieter umlegen.

Zusammenfassung

  • Formel: Grundsteuerwert × Steuermesszahl × Hebesatz = Grundsteuer
  • Grundsteuermessbetrag = Grundsteuerwert × Steuermesszahl — mitgeteilt per Grundsteuermessbescheid
  • Steuermesszahl Bundesmodell: 0,31 ‰ (Wohnen), 0,34 ‰ (Nichtwohnen)
  • Hebesatz: von jeder Gemeinde selbst festgelegt
  • 5 Ländermodelle mit eigenen Berechnungsmethoden: BaWü, Bayern, Hamburg, Hessen, Niedersachsen
  • BFH (12/2025): Bundesmodell verfassungskonform | BFH (05/2026): Baden-Württemberg verfassungskonform
  • BVerfG Az. 1 BvR 472/26: Verfahren läuft noch

Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung. 

Quellen

  • § 15 GrStG — Steuermesszahl für Grundstücke im Bundesmodell
  • § 2 Nr. 1 BetrKV — Grundsteuer als umlagefähige Betriebskosten
  • BFH, Urteile vom 10.12.2025 — Az. II R 25/24, II R 31/24, II R 3/25 — Bundesmodell verfassungskonform
  • BFH, Urteil vom 20.05.2026 — Bodenwertmodell Baden-Württemberg verfassungskonform
  • BVerfG, Az. 1 BvR 472/26 — Verfassungsbeschwerde läuft (eingereicht Februar 2026)

Rechtsstand: September 2026. Alle Angaben ohne Gewähr.

Bist du Vermieter?

Aktuelle Informationen direkt in dein Postfach – kostenlos und unverbindlich mit dem SmartMiete Newsletter.

Bist du Mieter?

Aktuelle Informationen direkt in dein Postfach – kostenlos und unverbindlich mit dem SmartMiete Newsletter.